親のマイホームや実家はどうする? 空き家問題・不動産相続を見据えた資産整理術
公開日: 更新日:
目次
親が高齢になると、いずれ考えなければならないのが「実家をどうするか」という問題です。住む人がいなくなった実家は、放置すれば固定資産税や管理の負担がかさみ、相続人同士のトラブルの火種にもなりかねません。
ここでは、実家の相続・売却・活用に関する基礎知識と注意点、そして不動産と金融資産のバランスを見直す資産整理の考え方を解説します。
全国的に進む「実家の空き家化」
日本では空き家の増加が続いています。総務省の「令和5年住宅・土地統計調査」(5年ごとに実施)によると、2023年10月1日時点の空き家は約900万2000戸で、総住宅数に占める空き家率は13.8%と、ともに過去最高となりました。
賃貸用や売却用、別荘などの二次的住宅を除く「賃貸・売却用及び二次的住宅を除く空き家」は、約385万6000戸にのぼり、2018年から2023年までの5年間で約36万9000戸増加。空き家全体の増加数51万3000戸に対し、約72%を占めています。
相続との関係も見逃せません。国土交通省の「令和6年空き家所有者実態調査」(概ね5年ごとに実施)によると、空き家の取得方法で最も多かったのは「相続」の57.9%でした。また、相続によって取得した空き家のうち、相続前に何らかの対策をしていた世帯は約23.0%にとどまります。相続前に対策をしていなかったケースでは、45.1%が活用や解体をせず、そのまま空き家として所有していました。対策をしたうえで空き家として所有していたケースの29.4%を大きく上回っています。
親が亡くなったり施設へ入居したりした後に初めて考えるのではなく、相続前から実家の扱いを決めておく意味は大きいでしょう。
まずは資産の棚卸しから
実家の将来を考えるとき、いきなり不動産会社に査定を依頼し、「売却か賃貸か」を決める必要はありません。最初に確認したいのは、親がどのような資産を持ち、実家がその中でどの程度の比重を占めているのかです。
総資産のうち実家の割合がどの程度かを見極めるために、まず預貯金、株式、投資信託、保険、不動産、借入金などを一覧にし、不動産については登記上の所有者、土地・建物の所在地、面積、住宅ローンや抵当権の有無などを確認します。固定資産税の納税通知書や登記事項証明書、購入時の売買契約書などもそろえておきたいところです。
特に確認しておきたいのが、実家の「時価」です。
固定資産税評価額や相続税評価額と、実際の売却価格は同じではありません。実家の周辺にある物件の取引価格や、複数の不動産会社による査定などから、どの程度で売却できそうかを見極めていきます。
たとえば、金融資産が2000万円、実家の時価が4000万円なら、単純計算では親の資産の約3分の2を不動産が占めていることになります。
不動産は株式や投資信託のように必要な金額だけを切り分けて売却することが難しく、買い手が見つかるまで時間がかかる場合もあります。相続財産の多くを実家が占める家庭ほど、「資産はあるのに、使える現金が足りない」という事態を想定しておく必要があります。
実家は「売る・貸す・残す」を収支で比べる
親が住まなくなった実家をどうするか。その選択肢を大きく分けると、売却、賃貸、保有の3つがあります。
売却するメリットは、不動産を現金化できることです。親の介護費用や住み替え費用に充てることができ、相続時の遺産分割もしやすくなります。
親自身がマイホームを売却する場合、一定の要件を満たせば、譲渡所得から最高3000万円を控除する「居住用財産を譲渡した場合の3,000万円の特別控除の特例」を利用できます。以前住んでいた住宅についても、「住まなくなってから3年を経過する日の属する年の12月31日まで」に売却する場合に限り、他の一定の要件を満たせば対象になります。
相続後に売却する方法もあります。被相続人が住んでいた一定の家屋やその敷地については、2027年12月31日までの譲渡で要件を満たすと、譲渡所得から最高3000万円までを控除できる特例があります。2024年1月1日以後の譲渡で、対象となる家屋・敷地を取得した相続人が3人以上の場合は、1人当たりの控除限度額が2000万円となります。1981年5月31日以前に建築された家屋であることなど、要件が細かいため、売却前に適用可否を確認しておきたい制度です。
売却ではなく実家を貸し出す場合は、実家の家屋を活用して家賃収入を得ることができます。入居需要は立地によって異なり、築年数の古い住宅ではリフォームや設備交換が必要になることもあります。「家賃が入る」だけで判断せず、空室率、修繕費、管理費、固定資産税などを差し引いた収支見込みを考える必要があります。
将来、自分や子どもが住む予定があるなら、実家を保有し続けることも選択肢になるでしょう。ただし、「いつか使うかもしれない」という理由だけで保有し続けると、管理費用ばかりがかさむことにもなりかねないため、注意が必要です。
空き家の放置は「コスト」と「リスク」を生む
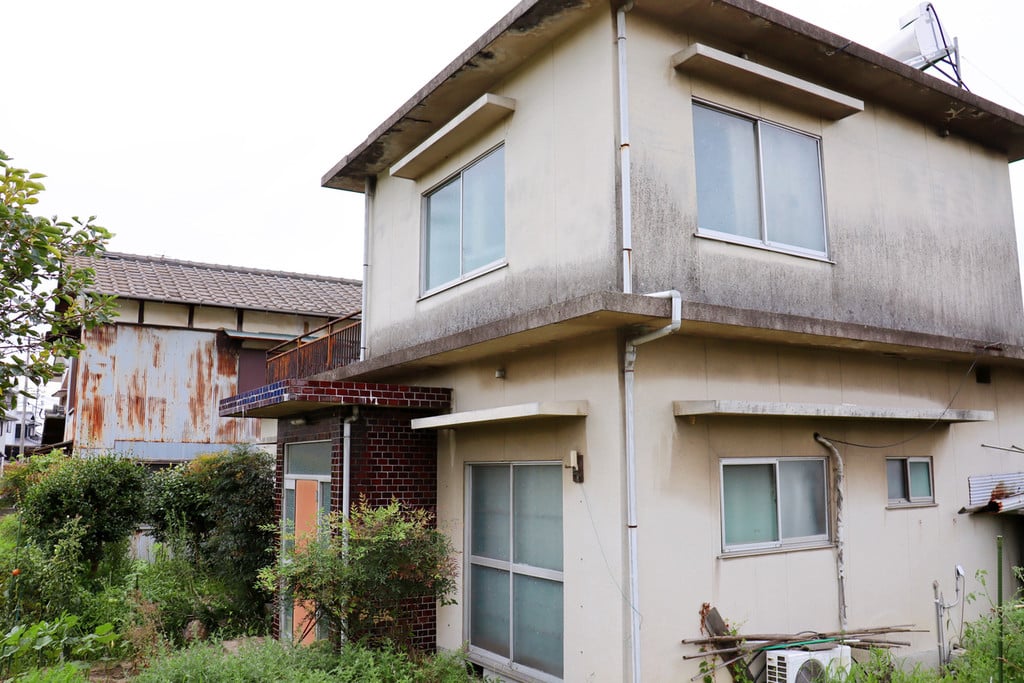
空き家も、所有している以上は管理が必要です。建物の老朽化が進めば、屋根や外壁の落下、雑草や害虫の発生などによって周辺へ影響を及ぼすことがあります。
2023年12月に施行された改正空家法では、放置すれば「特定空家」になるおそれがある住宅を「管理不全空家」として、市区町村が所有者に対して指導・勧告できる仕組みが設けられました。勧告を受けた管理不全空家や特定空家の敷地は、固定資産税の住宅用地特例から除外されます。住宅用地特例から除外されると、たとえば小規模住宅用地では、200平方メートル以下の部分について固定資産税の課税標準が6分の1に軽減されるという措置が受けられなくなります。
さらに、建物の設置・保存上の瑕疵によって第三者に損害を生じさせれば、民法717条に基づく工作物責任が問われる場合があります。屋根材や外壁が落下して通行人や隣家に損害を与えるといったケースです。空き家は「使わないまま置いておく」という選択にも費用と責任が伴います。
相続後は登記と納税の期限に注意
実家を相続した場合、手続きをいつまでも先送りにはできません。
2024年4月から相続登記が義務化されました。相続によって不動産を取得したことを知った日から3年以内に相続登記をする必要があり、正当な理由なく義務に違反した場合は10万円以下の過料が科される可能性があります。義務化前の相続も義務化の対象で、2024年4月1日より前に相続したことを知った未登記の不動産については、原則として2027年3月31日までに登記をしなければいけません。
相続登記をしないまま次の相続が起きると権利関係が複雑になり、不動産の売却などを進めにくくなります。早めに相続登記をして、権利関係を整理しておくことが、実家の処分・活用の選択肢を残すことにつながります。
相続税には期限があります。相続税の基礎控除額は「3000万円+600万円×法定相続人の数」です。課税価格の合計額が基礎控除額を超える場合、原則として被相続人が死亡したことを知った日の翌日から10カ月以内に申告・納税します。
一定の要件を満たす自宅の土地には「小規模宅地等の特例」があり、特定居住用宅地等なら330平方メートルまで相続税評価額を80%減額できる場合があります。ただし、取得者や居住・保有状況などによって要件が異なります。「自宅なら必ず8割減」になる制度ではないことに注意が必要です。
「購入時の書類」を探しておくことも相続対策の一つ
見落としやすいのが、親が実家を購入したときの売買契約書や領収書です。相続した土地・建物を売却する場合、取得費や取得時期は原則として被相続人から引き継ぎます。ところが、古い住宅では購入時の資料が見つからず、「いくらで買ったのかわからない」というケースも珍しくありません。
取得費がわからない場合、売却額の5%相当額を取得費とすることができます。たとえば3000万円で売却した土地・建物で取得費が不明なら、150万円を取得費として譲渡所得を計算できます。親が元気なうちに購入時の資料を整理しておくことは、相続人の事務負担だけでなく、将来の譲渡所得課税額にも影響するのです。
不動産に偏った資産構成を見直す
国税庁「令和6年分 相続税の申告事績の概要」によると、死亡者数に対する相続税の申告書の提出に係る被相続人数の割合、いわゆる課税割合は10.4%でした。
相続税額のある申告書に記載された相続財産の金額をみると、現金・預貯金等が34.9%、土地が30.2%、有価証券が17.8%、家屋が4.8%です。2015年(平成27年)分では土地が38.0%を占めていました。つまり、この10年ほどで土地の比率が低下する一方、有価証券など金融資産の比率が高まっているのです。
ただし、これは相続税額のある申告書を集計した全国値です。個々の家庭を見れば、資産の大半を実家の土地・建物が占め、預貯金は少ないというケースもあります。
ここで考えたいのは、資産構成です。不動産中心の資産構成で問題になりやすいのは、大きく2つあります。1つは、不動産であるため資産を複数に分配しづらいこと。もう1つは、換金までに時間がかかることです。
相続人が複数いると、実家を誰が取得するかで調整が必要になります。1人が取得する代わりに他の相続人へ金銭を支払う「代償分割」を選ぶ場合には、代償金の原資も必要です。
また、相続税は申告期限までに金銭で一括納付するのが原則です。不動産の売却に時間がかかれば、納税資金を別途準備しなければならないことがあります。
そこで検討したいのが、親の生活設計を前提に、不動産と金融資産の構成を見直すことです。たとえば、将来住む予定のない実家を、住み替えや施設入居のタイミングで売却する、といったことです。こうすることで、生活費や介護費、将来の納税資金などを確保することができます。
納税資金の確保には、生命保険を利用する方法もあります。被相続人が保険料を負担していた死亡保険金を相続人が受け取る場合、「500万円×法定相続人の数」まで相続税の非課税限度額があります。死亡保険金は原則として受取人固有の財産となるため、誰にどの程度のお金を残すかを設計する手段にもなります。
親が元気なうちに意思確認と資産整理を
実家の整理で避けたいのは、親の判断能力が低下してから対応を始めることです。認知症などによって判断能力が不十分になると、不動産の売買や預貯金の管理、施設への入所契約などを本人だけで行うことが難しくなる場合があります。法務省も、こうした人の財産管理や契約を支援する制度として成年後見制度を案内しています。
成年後見制度のなかで、将来に備える方法の一つになるのが任意後見制度です。本人に十分な判断能力があるうちに、将来誰にどのような事務を任せるかを公正証書で定め、判断能力が不十分になった後、家庭裁判所が任意後見監督人を選任すると効力が生じます。民事信託(いわゆる家族信託)などを検討する場合も含め、家族構成や財産内容によって向き不向きがあるため、弁護士や司法書士などを交えて設計する必要があります。
併せて、親がどこに不動産を所有しているのかも確認しておきましょう。2026年2月2日からは「所有不動産記録証明制度」が始まりました。特定の人が所有権の登記名義人として記録されている不動産を、登記官が全国から検索し、一覧化して証明する制度です。相続時の登記漏れを防ぐためにも利用できます。
家族で確認しておきたいのは、「親は今後どこで暮らしたいのか」「実家を引き継ぎたい人はいるのか」「売却するならどの時点を想定するのか」「生活費や介護費をどの資産から支出するのか」といったことです。遺言書で、実家の承継先を明確にしておく方法もあります。
国土交通省の「令和6年空き家所有者実態調査」では、相続前に行った対策の中で最も多かったのが「被相続人との話し合い」の16.7%でした。相続発生前に本人の意思を家族で確認しておくことが、実家の処分・活用を考えるきっかけとなっていることがわかります。
実家だけを切り離して考えるのではなく、預貯金、有価証券、生命保険なども含めて、親の老後から相続までを一つの資産管理として捉える必要もあります。税務は税理士、登記や後見制度は司法書士や弁護士、不動産の査定・売却は不動産会社など、それぞれ専門領域が異なります。金融資産を含む資産配分や老後資金の設計についてはIFAも加わり、必要に応じて各専門家と連携することで、「実家をどうするか」という問題を、家族全体の資産管理の中で検討しやすくなるはずです。